Apple Pay va Google Pay ishlashi oʻzbekistonliklarga nima beradi?
Oʻzbekistonda Apple Pay va Google Pay xizmatlari ishga tushirilib, mahalliy bank kartalarini xalqaro raqamli hamyonlarga ulash imkoniyati paydo boʻldi.
Mazkur xizmatlarni mamlakatga olib kirish Prezident Administratsiyasi rahbari Saida Mirziyoyevaning yirik xalqaro texnologiya kompaniyalari bilan oʻtkazgan muzokaralarida ham muhim masalalardan biri boʻlgan edi.
Pinkod yangi toʻlov xizmatlarining aholi va biznes uchun qanday imkoniyatlar yaratishi, banklar oʻrtasidagi raqobatga taʼsiri hamda keyingi qadam nima boʻlishi mumkinligini tahlil qildi.
2026 yil 27 oktabr Oʻzbekiston toʻlov xizmatlari bozorida yangi bosqichning boshlanishi boʻldi.
Shu kundan mahalliy banklar chiqargan ayrim Visa va Mastercard kartalarini Apple Wallet hamda Google Wallet ilovalariga ulash imkoniyati paydo boʻldi. Natijada foydalanuvchilar plastik kartadan foydalanmasdan, smartfon yoki mos aqlli soat orqali toʻlovlarni amalga oshira boshladi.
Xizmatlarning ishga tushirilganini Prezident administratsiyasi rahbari Saida Mirziyoyeva ham eʼlon qildi. Google esa bundan avvalroq, 19 oktabrda Samarqandda oʻtkazilgan xalqaro tadbirda mamlakatda Google Pay yoʻlga qoʻyilishini rasman maʼlum qilgan edi.
Hozircha barcha banklar va kartalar tizimga ulanmagan. Apple Wallet’da Uzum Bank, Orient Finans Bank, Oʻzbekiston Milliy banki, Kapitalbank, Hamkorbank, Ipak Yoʻli Bank, TBC Bank va Octobank kartalarini ulash imkoniyati koʻrsatilgan.
Google Wallet’da esa AVO Bank, Octobank, Uzum Bank, TBC Bank, Aloqabank, Kapitalbank, Ipak Yoʻli Bank, Oʻzbekiston Milliy banki va Orient Finans Bank kartalari qoʻllab-quvvatlanmoqda. Hozirda faqat Visa yoki Mastercard kartalari ulash imkoniyati mavjud. HUMO va Uzcard kartalarini ushbu xizmatlarga ulash ishlari esa davom etmoqda.
Oddiy foydalanuvchilar uchun eng sezilarli oʻzgarish toʻlovlarni amalga oshirishning yangi usuli paydo boʻlganidir.
Endilikda mos kartaga ega oʻzbekistonliklar doʻkon, kafe yoki boshqa savdo nuqtasida hamyonidan plastik karta izlamasdan, telefonini terminalga yaqinlashtirish orqali hisob-kitob qilishi mumkin. Bunda toʻlovni qurilmaning biometrik himoyasi yoki paroli orqali tasdiqlash va karta maʼlumotlarini sotuvchiga oshkor qilmaslik imkoniyati ham mavjud.
Yangi xizmatlar xorijga sayohat qiladigan fuqarolar uchun ham qoʻshimcha qulaylik yaratadi.
Bir necha yil davom etgan cheklovlar qanday bartaraf etildi?
Apple Pay dunyoda 2014 yil oktabrida ishga tushirilgan. Dastlab AQShda mavjud boʻlgan xizmat keyingi yillarda Yevropa, Osiyo va boshqa mintaqalarga kengaygan.
Apple’ning 2026 yil yanvarida eʼlon qilgan hisobotiga koʻra, 2025 yil yakunida Apple Pay 89 ta bozorda faoliyat yuritgan. Unga 11 mingdan ortiq bank va toʻlov tizimi hamkorlari ulangan.
Oʻzbekistonda esa ushbu xizmatlarni joriy etish uzoq vaqt huquqiy cheklovlarga duch kelgan.
Asosiy muammo shaxsga doir maʼlumotlarni saqlash tartibi bilan bogʻliq edi. 2021 yilda qonunchilikka kiritilgan oʻzgartirishlarga muvofiq, Oʻzbekiston fuqarolarining shaxsiy maʼlumotlarini mamlakat hududidagi texnik vositalarda saqlash talabi belgilangandi.
Apple va Google kabi xalqaro kompaniyalar esa xizmatlarini global infratuzilma orqali taqdim etadi. Bu maʼlumotlarni qayta ishlash va saqlashga qoʻyilgan mahalliy talablar bilan bogʻliq murakkabliklarni yuzaga keltirgan.
Natijada Oʻzbekistonda chiqarilgan bank kartalarini Apple Pay va Google Pay kabi xalqaro raqamli hamyonlarga ulash imkoniyati cheklangan edi.
Biroq Apple Pay va Google Pay’dan Oʻzbekistonda avval ham foydalanish mumkin edi. Markaziy bank maʼlumotlariga koʻra, 2019 yilda HUMO va Uzcard xalqaro toʻlov tizimlari bilan integratsiya qilingan. Natijada xorijiy banklar chiqargan va Apple Pay yoki Google Pay’ga ulangan kartalar orqali mamlakatdagi mos terminallarda toʻlov qilish imkoniyati yaratilgan.
Asosiy cheklov esa Oʻzbekiston banklari chiqargan kartalarga tegishli edi. Yaʼni xorijiy sayyohlar ushbu xizmatlardan mamlakatda foydalanishi mumkin boʻlgan, biroq mahalliy bank kartalarini Apple Pay va Google Pay’ga ulash imkoni mavjud emas edi.
Muammoni hal qilish boʻyicha rasmiy harakatlar 2024 yilda faollashdi.
Vazirlar Mahkamasining 2024 yil 18 sentabrdagi 582-son qarori bilan Markaziy bank, Raqamli texnologiyalar vazirligi va Turizm qoʻmitasiga PayPal, Alipay, UniPay, Apple Pay hamda Google Pay kabi xalqaro kompaniyalar bilan muzokaralar oʻtkazish vazifasi yuklatildi.
Hujjatda ushbu xizmatlarni Oʻzbekistonning toʻlov tizimlari va bank xizmatlariga ulash, zarur hollarda milliy qonunchilik talablarini qayta koʻrib chiqish boʻyicha takliflar kiritish belgilangan.
Keyingi muhim qadam 2026 yil 26 martda tashlandi. Prezident OʻRQ–1125-son qonunni imzoladi va shaxsga doir maʼlumotlarni saqlash tartibi oʻzgartirildi.
Yangi tartibga koʻra, biometrik va genetik maʼlumotlar, shuningdek, Oʻzbekistonda faoliyat yuritayotgan telekommunikatsiya operatorlari foydalanuvchilariga oid maʼlumotlarni mamlakat hududida saqlash majburiyati saqlab qolindi.
Boshqa turdagi shaxsiy maʼlumotlarni esa qonunchilikda belgilangan xavfsizlik talablariga rioya etilgan holda xorijda saqlash va qayta ishlash imkoniyati yaratildi.
Saida Mirziyoyevaning muzokaralardagi ishtiroki
Xalqaro toʻlov xizmatlarining Oʻzbekistonga kirishi bilan bogʻliq jarayonda Prezident administratsiyasi rahbari Saida Mirziyoyevaning xalqaro texnologiya kompaniyalari bilan olib borgan muzokaralari ham muhim oʻrin tutdi.
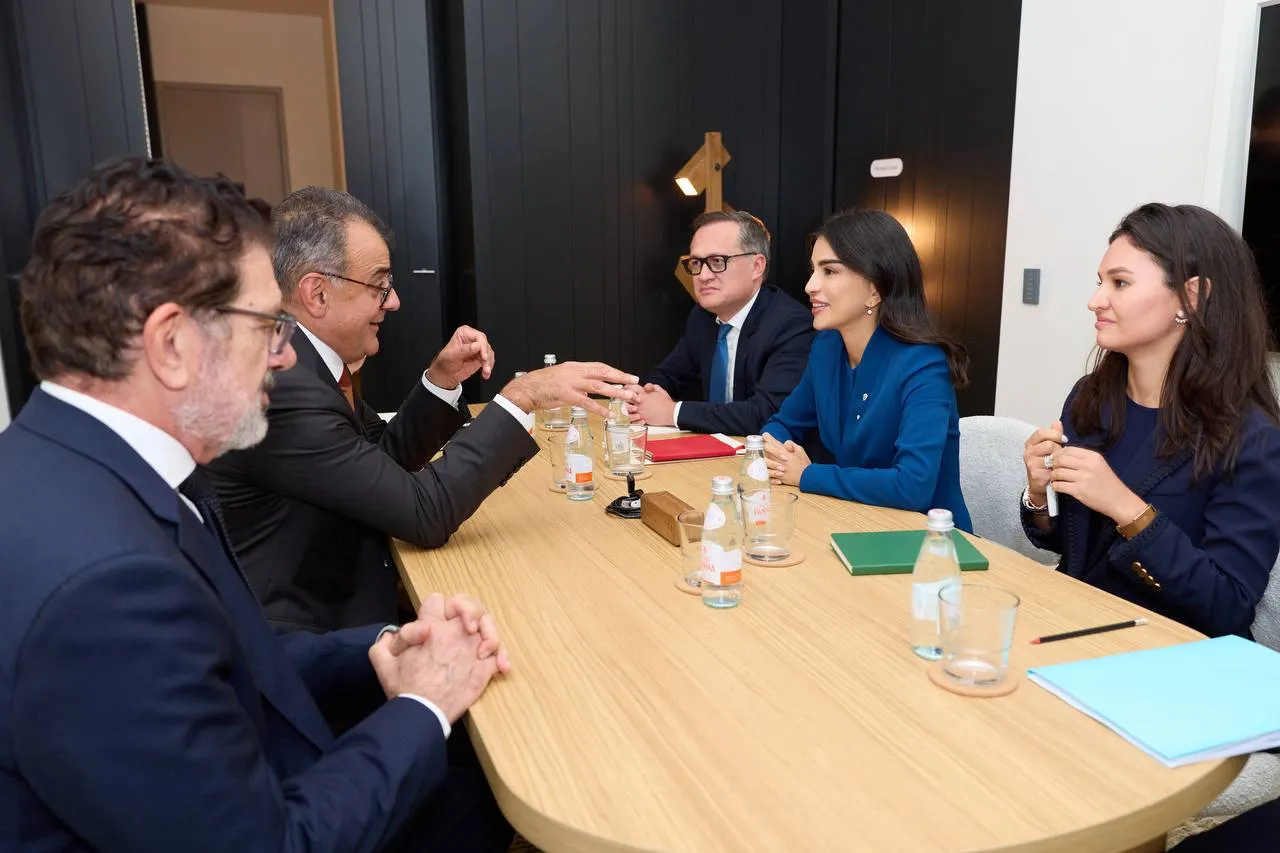
Xususan, 2026 yil 23 sentabr kuni AQShga tashrifi davomida Saida Mirziyoyeva Google vitse-prezidenti Karan Bhatia bilan uchrashdi.
Muzokaralarda Google Pay’ni Oʻzbekistonda Visa va Mastercard kartalari uchun ishga tushirish masalasi ham koʻrib chiqilgan.
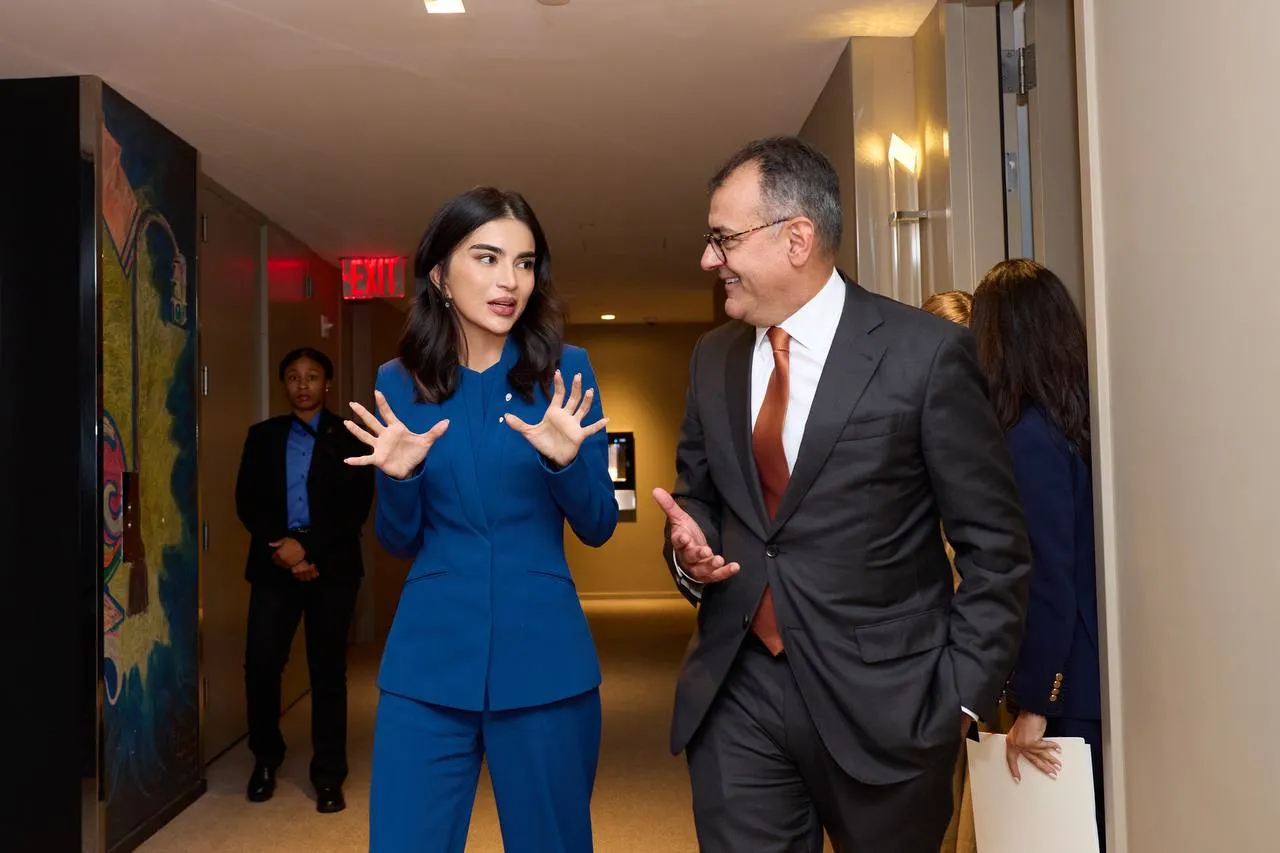
Bundan tashqari, tomonlar YouTube monetizatsiyasi, Google Gemini platformasida oʻzbek tilini qoʻllab-quvvatlash, sunʼiy intellekt, kiberxavfsizlik va IT mutaxassislarini tayyorlash yoʻnalishlaridagi hamkorlikni muhokama qilgan.
Saida Mirziyoyeva uchrashuv davomida soʻnggi yillarda shaxsga doir maʼlumotlarni qayta ishlash va raqamli toʻlovlar sohasidagi qonunchilik takomillashtirilganini, bu esa xalqaro toʻlov tizimlaridan foydalanish imkoniyatlarini kengaytirayotganini taʼkidlagan.
Mazkur muzokaralar uning xalqaro texnologik xizmatlarni Oʻzbekistonga jalb etish yoʻlidagi bevosita ishtirokini koʻrsatadi. Ushbu saʼy-harakatlar, qonunchilikdagi oʻzgarishlar va banklarning texnik integratsiya ishlari xizmatlarning ishga tushirilishiga zamin yaratdi.
Oradan bir oyga yaqin vaqt oʻtib, mahalliy bank kartalarini Apple Pay va Google Pay xizmatlariga ulash imkoniyati paydo boʻldi.
Google Pay’ning ishga tushirilishi haqida kompaniyaning Markaziy va Sharqiy Yevropa boʻyicha hukumat bilan aloqalar va davlat siyosati masalalari rahbari Marsin Krasuski 19 oktabr kuni Samarqandda boʻlib oʻtgan C5+1 formatidagi tadbirda eʼlon qilgan edi.
27 oktabrga kelib esa Oʻzbekiston banklari chiqargan kartalarni Google Wallet va Apple Wallet ilovalariga ulash imkoniyati paydo boʻldi.
Apple Pay dunyoda qanday iqtisodiy samara bergan?
Apple Pay va Google Pay’ning iqtisodiy ahamiyatini baholashda xalqaro tajriba muhim. Chunki raqamli hamyonlar dunyoning koʻplab mamlakatlarida elektron tijorat va anʼanaviy savdoning asosiy toʻlov vositalaridan biriga aylanib bormoqda.
Global Payments kompaniyasining “Global Payments Report 2026” hisobotiga koʻra, 2025 yilda dunyo boʻyicha elektron tijorat toʻlovlari qiymatining 56 foizi raqamli hamyonlar hissasiga toʻgʻri kelgan.
Anʼanaviy savdo nuqtalarida amalga oshirilgan toʻlovlarda esa ushbu koʻrsatkich 33 foizni tashkil etgan.
Hisobot qamrab olgan 42 ta bozorda raqamli hamyonlar orqali amalga oshirilgan toʻlovlarning umumiy qiymati 13,8 trln dollardan oshgan.
2030 yilga borib ularning elektron tijoratdagi ulushi 63 foizga, anʼanaviy savdodagi ulushi esa 42 foizga yetishi prognoz qilinmoqda.
Mazkur raqamlar faqat Apple Pay va Google Pay’ga emas, balki barcha turdagi raqamli hamyonlarga tegishli. Shunga qaramay, ular isteʼmolchilarning toʻlov usullari qanday oʻzgarayotganini koʻrsatadi.
Apple ham oʻz xizmatining iqtisodiy samaradorligi haqida maʼlumotlarni eʼlon qilgan.
Kompaniyaning hisob-kitoblariga koʻra, 2025 yilda Apple Pay butun dunyo boʻyicha savdo korxonalariga 100 mlrd dollardan ortiq qoʻshimcha savdo hajmini yaratishda yordam bergan.
Shuningdek, kompaniya Apple Pay orqali 1 mlrd dollardan ortiq firibgarlik zararlarining oldi olinganini bildirgan.
Bu raqamlar Apple va soha maʼlumotlari asosidagi baholashlar boʻlib, barcha savdo korxonalarida aynan shunday natija qayd etilganini anglatmaydi.
Toʻlov texnologiyalari bilan shugʻullanuvchi Stripe kompaniyasining 2025 yil aprelida eʼlon qilingan tadqiqoti ham Apple Pay’ning elektron tijoratga taʼsirini koʻrsatgan.
Kompaniya 50 dan ortiq toʻlov usulining onlayn savdo natijalariga taʼsirini tajriba orqali oʻrgangan.
Tadqiqotga koʻra, Apple Pay orqali toʻlov qilish imkoniyatini taklif etgan korxonalarda mos xarid jarayonlari boʻyicha buyurtmani yakunlash koʻrsatkichi oʻrtacha 22,3 foizga, tushum esa 22,5 foizga oshgan.
Oddiy aholi uchun nima oʻzgaradi?
Aholi uchun eng sezilarli yangilik bank kartasini doim yonida olib yurishga boʻlgan ehtiyojning kamayishidir.
Mos Visa yoki Mastercard kartasini raqamli hamyonga ulagan foydalanuvchi doʻkon, restoran yoki boshqa xizmat koʻrsatish shoxobchasida smartfonini kontaktsiz toʻlov terminaliga yaqinlashtirish orqali hisob-kitob qilishi mumkin.
Buning uchun terminal tegishli xalqaro karta tizimini qabul qilishi, qurilmada esa zarur texnologiya mavjud boʻlishi kerak. Google Wallet orqali kontaktsiz toʻlov qilishda Android qurilmasining NFC texnologiyasini qoʻllab-quvvatlashi talab etiladi.
Toʻlovning xavfsizligini taʼminlashda qurilmani biometrik yoki kod orqali himoyalash ham muhim rol oʻynaydi. Masalan, Apple Pay’da xaridni Face ID, Touch ID yoki qurilma kodi orqali tasdiqlash mumkin.
Bundan tashqari, haqiqiy karta raqamining savdo nuqtasiga uzatilmasligi maʼlumotlarni yanada himoyalaydi.
Yana bir imkoniyat esa xalqaro sayohatlardagi toʻlovlardir. Oʻzbekistonda chiqarilgan va tegishli raqamli hamyonga ulangan xalqaro kartadan xorijda ham foydalanish mumkin boʻladi. Masalan, sayohatga chiqishda kishi kartasini unutib qoʻygan taqdirda ham, Apple Pay va Google Pay orqali bemalol oʻz kartalaridan foydalanaveradi.
Shu bilan birga, Apple Pay va Google Pay’dan foydalanish xalqaro operatsiyalar uchun belgilangan konvertatsiya kurslari yoki bank komissiyalarini avtomatik bekor qilmaydi.
Oʻzbekiston biznesi uchun qanday imkoniyatlar ochiladi?
Apple Pay va Google Pay xizmatlarining eng katta iqtisodiy imkoniyatlaridan biri elektron tijoratdagi toʻlov jarayonini soddalashtirishdir.
Hozir koʻplab internet-doʻkonlar va mobil xizmatlarda toʻlovni amalga oshirish uchun bank kartasi rekvizitlarini kiritish yoki boshqa ilovaga oʻtib, operatsiyani tasdiqlash talab etiladi.
Apple Pay yoki Google Pay integratsiya qilingan savdo platformasida esa foydalanuvchi oldindan ulangan karta orqali toʻlovni tezroq tasdiqlaydi.
Bu xaridni yakunlash uchun talab qilinadigan harakatlar sonini kamaytiradi. Ayniqsa, mobil qurilmadan foydalanayotgan mijozlar uchun bunday qulaylik muhim.
Bu, ayniqsa, oziq-ovqat yetkazib berish, taksi, onlayn savdo, chipta sotish va boshqa mobil xizmatlar uchun muhim. Chunki bunday xizmatlarda mijozning toʻlov bosqichida xariddan voz kechishi biznesning potensial daromadini kamaytiradi.
Banklar uchun yangi raqobat boshlandimi?
Apple Pay va Google Pay’ning bozorga kirishi tijorat banklari oʻrtasidagi raqobatga ham taʼsir qiladi.
Hozirga qadar banklar mijozlarni jalb qilishda mobil ilova qulayligi, pul oʻtkazmalarining narxi, keshbek, kartalarga xizmat koʻrsatish shartlari va boshqa imkoniyatlarga tayanib kelgan.
Endilikda kartalarni xalqaro raqamli hamyonlarga ulash ham mijozlar uchun bankni tanlash mezonlaridan biriga aylanmoqda. Bu kurash allaqachon boshlanib ketgan.
Masalan, TBC Bank Osmon Mastercard kredit kartasi bilan Apple Pay orqali qilingan birinchi kontaktsiz xaridga 100 foiz, koʻpi bilan 50 ming soʻm keshbek taklif qilmoqda. Aksiya shartlariga koʻra, u 30 noyabrgacha amal qilad
Undan tashqari, ushbu tizimlarning ishlashi foydalanuvchilar tanloviga ham taʼsir qilishi mumkin. Agar ikki bank oʻxshash shartlardagi xalqaro kartalarni taklif qilsa, ulardan birining Apple Pay yoki Google Pay bilan ishlashi, ikkinchisida esa bunday imkoniyatning yoʻqligi mijozlarning birinchi bankni tanlashiga sabab boʻlishi mumkin.
Keyingi qadam PayPal boʻlishi mumkinmi?
Apple Pay va Google Pay’ning Oʻzbekistonga kirishiga toʻsqinlik qilgan huquqiy cheklovlarning yumshatilishi boshqa xalqaro moliyaviy xizmatlar uchun ham yangi imkoniyatlar yaratdi.
Ular orasida eng muhimlaridan biri PayPal hisoblanadi.
Apple Pay va Google Pay’dan farqli ravishda, PayPal xalqaro mijozlardan mablagʻ qabul qilish, elektron toʻlov hisoblari orqali hisob-kitoblarni amalga oshirish va qoʻllab-quvvatlanadigan mamlakatlarda mablagʻlarni bank hisobiga chiqarish imkoniyatlarini ham taqdim etadi.
Bu ayniqsa xorijiy bozorlarga dasturiy taʼminot, dizayn, raqamli kontent va boshqa xizmatlarni sotadigan mutaxassislar hamda kichik kompaniyalar uchun ahamiyatli.
Biroq PayPal Oʻzbekistonda hozircha toʻliq ishlamayapti. Shu sababli xalqaro toʻlov xizmatlarini kengaytirish yoʻlidagi keyingi muhim qadamlardan biri aynan PayPal’ni mamlakat bozoriga olib kirish boʻlishi kerak. Bu xorijiy buyurtmachilar bilan ishlaydigan erkin ishchilar, IT-kompaniyalar va raqamli xizmatlar eksportchilariga mablagʻ qabul qilishning qoʻshimcha imkoniyatlarini yaratadi.
Muallif: Diyorbek Qambarov